Had 14% Kad Kredit: Siapa Sebenarnya Jimat?
Kalau anda bawa baki kad kredit, had 14% jimatkan anda kurang daripada yang anda sangka. Ini pengiraan sebenar dan satu perkataan yang mengubah segalanya.
Ringkasnya
- Belanjawan 2027 mencadangkan had faedah kad kredit asas pada 14% setahun, berkuat kuasa selepas Akta Kewangan diluluskan.
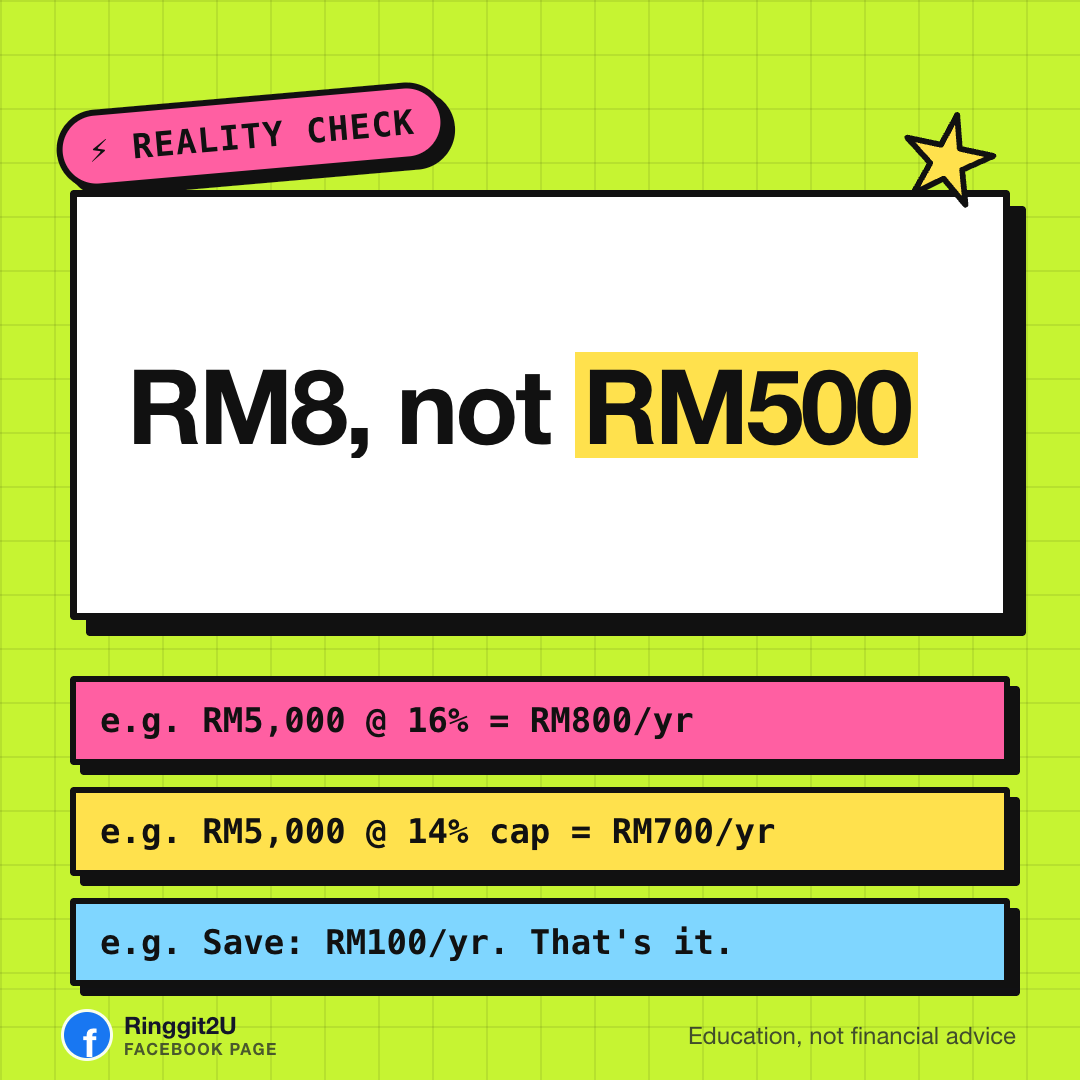
- Cth. Pada baki RM5,000, jimatannya kira-kira RM100 setahun, lebih kurang RM8 sebulan.
- Perkataan 'asas' penting: kad premium atau co-branded mungkin berada di tier berbeza. Semak halaman terma bank anda.
Apa yang Belanjawan 2027 sebenarnya cadangkan
Pada 9 Oktober 2026, Perdana Menteri Anwar Ibrahim membentangkan Belanjawan 2027. Salah satu langkah: faedah kad kredit asas dihadkan pada 14% setahun. Itu had maksimum. Bank anda tidak boleh caj lebih daripada itu untuk kad di tier 'asas'.
Ini masih cadangan. Ia berkuat kuasa hanya selepas Akta Kewangan diluluskan di Parlimen dan peraturan dimuktamadkan dalam Warta. Sehingga ke situ, kadar semasa anda masih terpakai.
Had ini adalah siling, bukan lantai. Kalau bank anda sudah caj 12% untuk kad asas, kadar anda kekal 12%. Peraturan ini hanya halang kadar daripada melebihi 14%.
Perkataan yang buat semua kerja: 'asas'
Had ini terpakai untuk kad kredit asas. Kebanyakan bank ada beberapa tier: kad standard atau 'asas', kad gold atau premium, dan kad co-branded yang terikat dengan syarikat penerbangan atau program kesetiaan. Siling 14% melekat pada tier asas.
Kad anda mungkin tidak berada di tier itu. Kad co-branded perjalanan atau kad premium dengan yuran tahunan lebih tinggi selalunya ada jadual kadar sendiri. Had ini mungkin tidak menyentuhnya.
Kebingungan ini memang ada. Satu thread di forum Lowyat tentang strategi hutang kad kredit sudah melepasi 14,069 balasan dan 1.8 juta tontonan, dengan post baharu minggu ini sahaja. Kebanyakan soalan ulang ayat yang sama: 'Adakah ini terpakai untuk kad saya?'
Pengiraannya: siapa jimat berapa
Jimatan bergantung pada dua perkara: berapa banyak anda hutang dan apa kadar semasa anda. Had ini hanya relevan kalau kadar anda melebihi 14%.
Cth. Anda bawa baki RM5,000 pada kad asas pada kadar 16% setahun, jadi faedah setahun RM800. Pada had 14%, ia RM700. Anda jimat RM100 setahun, lebih kurang RM8 sebulan.
Contohnya, RM5,000 yang sama pada 18% beri faedah RM900. Pada had 14%, ia RM700. Jimat: RM200 setahun, lebih kurang RM17 sebulan. Makin tinggi kadar asal anda, makin besar jurangnya.
Contohnya, RM20,000 pada 16% kos faedah RM3,200 setahun; pada 14% ia RM2,800, jimat RM400 setahun, lebih kurang RM33 sebulan. Peratusan setiap bayaran yang pergi ke faedah hampir tidak berubah, tapi jumlah ringgit mutlak lebih ketara.
Apa yang had ini TIDAK buat
Had ini tidak padam baki anda. Kalau anda hutang RM5,000, anda masih hutang RM5,000. Peraturan ini hanya melambatkan betapa cepatnya angka itu membesar semasa anda melunasinya.
Ia tidak ubah bayaran minimum anda. Bank anda tentukan minimum (biasanya peratusan baki belum dibayar plus caj baharu). Keperluan itu tidak berubah.
Ia tidak hentikan faedah daripada terkumpul pada baki belum dibayar. Anda masih bayar faedah setiap bulan sehingga baki sifar. Had ini hanya tetapkan kadar maksimum faedah tersebut beranak.
Apa yang perlu semak sebelum anda bersorak
Buka aplikasi bank anda atau terbalik ke belakang penyata terakhir anda. Cari kadar faedah yang dicetak pada kad anda. Kalau sudah di bawah 14%, had ini tidak ubah apa-apa untuk anda.
Seterusnya, semak tier mana kad anda berada. Kebanyakan bank senaraikan tier kad mereka di laman web di bawah 'Terma dan Syarat' atau 'Ciri Produk.' Cari perkataan 'asas', 'standard', 'premium', atau 'co-branded'.
Kalau kadar anda melebihi 14% dan kad anda di tier asas, had ini akan membantu sebaik sahaja ia berkuat kuasa. Kalau kad anda di tier lebih tinggi, jimatannya mungkin lebih kecil atau sifar. Tanya perkhidmatan pelanggan bank anda kategori mana kad anda termasuk.
Kebaikan & keburukan
✅ Kebaikan
- Tetapkan siling keras supaya kadar tidak boleh naik lagi untuk kad asas
- Kurangkan kos membawa baki untuk sesiapa yang kadarnya melebihi 14%
- Beri angka jelas untuk dibandingkan semasa memilih kad
⚠️ Hati-hati
- Terpakai hanya untuk tier 'asas'; kad premium dan co-branded mungkin dikecualikan
- Tidak kurangkan baki belum dibayar atau bayaran minimum anda
- Masih cadangan sehingga Akta Kewangan diluluskan; masa berkuat kuasa tidak dijamin
Apa yang anda boleh buat
- Cari kadar faedah semasa kad anda
Buka aplikasi bank anda atau baca belakang penyata terakhir anda. Kadar biasanya dicetak sebagai 'faedah p.a.' atau 'kadar tahunan.' Tulis ia.
- Semak tier mana kad anda
Pergi ke laman web bank anda dan cari di bawah 'Terma dan Syarat' atau 'Ciri Produk' untuk nama kad anda yang spesifik. Catat sama ada ia disenaraikan sebagai asas, standard, premium, atau co-branded.
- Bandingkan kadar anda dengan had 14%
Kalau kadar anda sudah pada atau di bawah 14%, had ini tidak ubah apa-apa untuk anda. Kalau melebihi 14% dan kad anda di tier asas, anda akan nampak kadar lebih rendah sebaik sahaja peraturan berkuat kuasa.
- Minta pengesahan bertulis dari bank anda
Telefon nombor di belakang kad anda atau guna chat dalam aplikasi. Tanya: 'Adakah kad saya di tier asas yang dilindungi had 14%?' Simpan nombor rujukan.
- Semak semula pilihan pemindahan baki anda
Beberapa bank tawarkan tempoh pemindahan baki 0% promosi. Had ini siling jangka panjang; tawaran pemindahan boleh jimatkan anda lebih dalam jangka pendek. Bandingkan kedua-dua sebelum buat keputusan.
Soalan lazim
Adakah had 14% bermaksud kadar kad kredit saya akan turun ke 14%?
Tidak. 14% adalah maksimum. Kalau bank anda sudah caj 12% untuk kad asas, kadar anda kekal 12%. Had ini hanya halang kadar daripada melebihi 14%.
Adakah had ini kurangkan jumlah hutang saya?
Tidak. Anda masih hutang baki penuh anda. Had ini hanya hadkan betapa cepatnya faedah ditambah pada baki tersebut semasa anda melunasinya.
Kad saya ialah kad co-branded perjalanan. Adakah had ini terpakai?
Langkah Belanjawan 2027 menyebut kad kredit 'asas'. Kad co-branded dan premium selalunya ada jadual kadar berasingan. Semak halaman terma bank anda atau telefon perkhidmatan pelanggan untuk sahkan tier mana kad anda.
Bila had 14% ini sebenarnya bermula?
Ia masih cadangan dalam Belanjawan 2027, dibentangkan pada 9 Oktober 2026. Ia berkuat kuasa selepas Akta Kewangan diluluskan di Parlimen dan peraturan dimuktamadkan dalam Warta. Tarikh bermula tepat belum diumumkan lagi.
Saya bayar penuh baki penyata setiap bulan. Adakah ini penting untuk saya?
Kalau anda bayar jumlah penuh sebelum tempoh bebas faedah tamat, anda biasanya tidak kutip faedah. Had ini paling penting untuk orang yang bawa baki dari bulan ke bulan.
Bacaan seterusnya
Tangguh Bayaran PTPTN: Lebih 400,000 Peminjam Bawah RM2,500 Dapat Rehat
Belanjawan 2027 mencadangkan tangguh bayaran PTPTN untuk lebih 400,000 peminjam bergaji bawah RM2,500. Apa erti tangguh, apa yang tidak berubah, dan cara semak kelayakan anda.
Pendaftaran KWSP Automatik pada Usia 18: Apa yang Berubah dalam Belanjawan 2027
Belanjawan 2027 mencadangkan pendaftaran KWSP automatik untuk setiap rakyat Malaysia pada usia 18. Ketahui apa maksudnya untuk gaji pertama anda, tiga akaun KWSP anda, dan cara semak.
Belanjawan 2027: Gaji Minimum RM2,000, Gaji Permulaan RM2,500 – Gaji Bersih Anda Sebenarnya
Belanjawan 2027 menaikkan gaji minimum kepada RM2,000 dan mencadangkan gaji permulaan RM2,500 untuk graduan. Ini gaji bersih anda selepas potongan KWSP, SOCSO dan EIS.