14%信用卡利率上限:谁真正省到钱?
若你常欠信用卡账单,14%上限省下的钱没你想的多。这里算给你看,还有一个词改变一切。
一句话总结
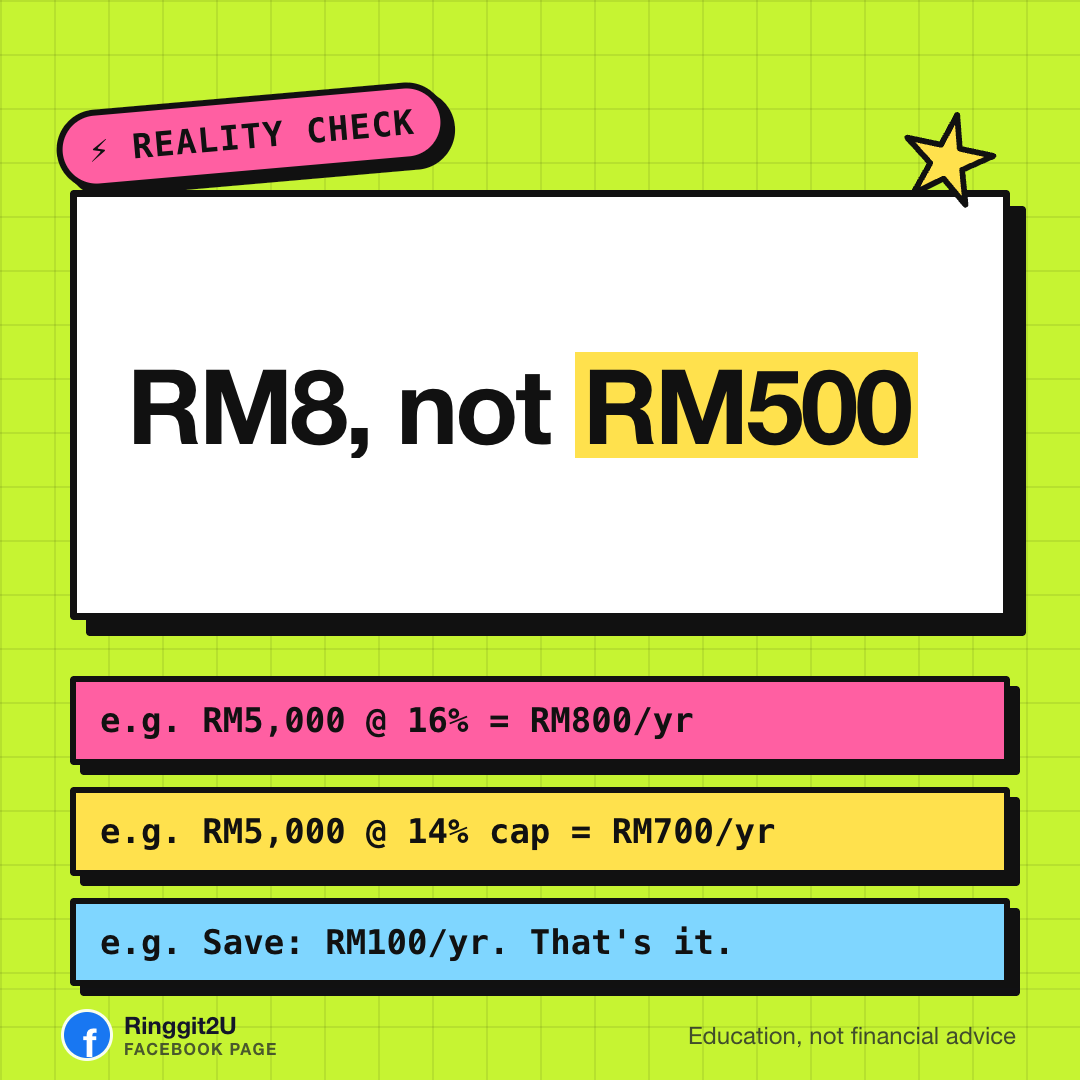
- 2027年财政预算案提议将基础信用卡年利率上限设为14%,待财政法案通过后才生效。
- 例如:欠RM5,000,一年省约RM100,每月省约RM8。
- “基础”二字很关键:高端或联名卡可能属不同层级。查你银行的条款页面。
2027年财政预算案实际提议了什么
2026年10月9日,首相安华依布拉欣在国会提出2027年财政预算案。其中一项措施:基础信用卡年利率上限为14%。 这是天花板,银行对“基础”层级信用卡不能收更高。
这只是提案。须待财政法案通过国会并刊登宪报后才生效。在此之前,你现在的利率仍适用。
上限是天花板,不是地板。若你银行对基础卡已收12%,利率维持12%。规则只阻止利率超过14%。
起关键作用的词:“基础”
这个上限适用于基本信用卡。大多数银行都有好几个等级:标准卡(基本卡)、金卡或尊尚卡,还有跟航空公司或会员计划绑定的联名卡。14%的上限只套在基本卡这一档。
你的卡可能不在这个等级里。联名旅游卡或年费较高的尊尚卡,通常有自己的利率表。上限未必管得到它。
混乱是真实的。Lowyat论坛上一个追踪信用卡债务策略的帖子,已经有14,069条回复和1.8 million次浏览,光这一周就有新帖。大部分问题都在问同一句话:"这适用于我的卡吗?"
算一算:谁省多少
省多少取决于两件事:你欠多少,以及你目前的利率是多少。只有利率超过14%,上限才有意义。
举例:你在基本卡上欠RM5,000,年利率16%,一年利息是RM800。按14%上限算,是RM700。一年省RM100,大约每月RM8。
再比如,同样RM5,000,利率18%,利息是RM900。上限14%后,变成RM700。一年省RM200,大约每月RM17。起始利率越高,差距越大。
再比如,RM20,000按16%算,一年利息RM3,200;按14%算,是RM2,800,一年省RM400,大约每月RM33。每期还款中利息所占的比例变化不大,但绝对金额(令吉)的差距更明显。
上限做不到什么
上限不会抹掉你的欠款。欠了RM5,000,就还是欠RM5,000。这条规定只是在你还款期间,让这个数字涨得慢一点。
它不会改变你的最低还款额。银行会设定最低还款额(通常是未还余额的百分比加上新的扣款)。这个要求保持不变。
它不会停止对未还金额计息。只要余额没归零,你每个月都得付利息。上限只是规定了利息复利的最高比率。
庆祝之前,先核对这几项
打开银行App,或翻到上张账单的背面。找到卡片上印的利率。如果已经低于14%,这个上限对你没有任何影响。
接着,确认你的卡片属于哪个等级。大多数银行会在网站的“条款与细则”或“产品特色”栏目列出卡片等级。留意“基本”、“标准”、“尊享”或“联名”这些字眼。
如果你的利率高于14%,且卡片属于基本等级,上限生效后就会帮到你。如果卡片属于较高等级,节省的幅度可能较小,甚至没有。问银行客服,你的卡片归在哪一类。
优缺点
✅ 好处
- 设定硬性上限,防止基本等级卡片的利率继续往上漂
- 降低利率高于14%的人,持有未还余额的成本
- 在比较和挑选卡片时,提供一个清晰的参考数字
⚠️ 注意
- 只适用于“基本”等级;尊享和联名卡可能被排除在外
- 不会减少你的未还余额或最低还款额
- 在《财政法案》通过前只是提案,生效时间不确定
你可以怎么做
- 查清你信用卡目前的利率
打开银行App或翻到上张账单背面。利率通常印着'interest p.a.'或'annual rate'。记下来。
- 确认你的信用卡属于哪个等级
上银行官网,在你的卡名下面找'条款与条件'或'产品特色'。留意它被归为基本、标准、尊贵还是联名卡。
- 把你的利率跟14%上限比一比
如果你的利率已经在14%或以下,上限对你没有任何改变。如果高于14%且你的卡属于基本等级,规则生效后利率会降下来。
- 要求银行给你书面确认
打卡背面的电话或用App内聊天功能。问:'我的卡是不是属于基本等级、受14%上限约束?'记下参考编号。
- 重新看看你的余额转卡选项
有些银行提供0%余额转卡优惠期。上限是长期天花板,转卡优惠短期可能帮你省更多。两个都算清楚再决定。
常见问题
14%上限是不是说我的信用卡利率会降到14%?
不是。14%是最高上限。如果你的银行对基本卡已经收12%,你的利率就还是12%。上限只是不让利率超过14%。
上限会减少我欠的金额吗?
没有。你仍然欠银行全额未还的款项。这个上限只是限制在你还款期间,利息累积到欠款总额上的速度。
我的信用卡是联名旅游卡。这个上限适用吗?
2027年财政预算案的措施点名的是“基本”信用卡。联名卡和高端卡通常有单独的利率表。请查看你银行的条款页面,或致电客服确认你的卡片属于哪个等级。
14%的上限什么时候真正生效?
这是2027年财政预算案的一项提议,于2026年10月9日提交。它将在财政法案通过国会且规则刊登于政府宪报后生效。确切的生效日期尚未公布。
我每个月都全额支付账单。这对我有影响吗?
如果你在免息期结束前付清全额,通常不会产生利息。这个上限对那些每月滚存欠款的人来说影响最大。
继续阅读
PTPTN缓缴:月薪低于RM2,500的40多万借款人可暂停还款
2027年财政预算案提议为月薪低于RM2,500的40多万PTPTN借款人缓缴还款。缓缴到底是什么意思、不是什么,以及如何确认自己是否符合资格。
18岁自动注册公积金:2027年预算改了什么
2027年预算提议所有大马公民18岁自动注册公积金(KWSP/EPF),不用再等雇主开户。搞懂它对你第一份薪水、三个公积金户头(退休、安康、灵活)的影响,以及如何查询自己的注册状态。
2027年预算:最低薪金RM2,000、起薪RM2,500——你的实际到手是多少
2027年预算把全国最低薪金从RM1,700上调至RM2,000,同时为毕业生提出RM2,500起薪。扣除公积金、社险、就业保险后,你的实际到手薪水是多少?