BNM kekalkan OPR pada 2.75%, tapi penganalisis jangka naik ke 3% awal 2027
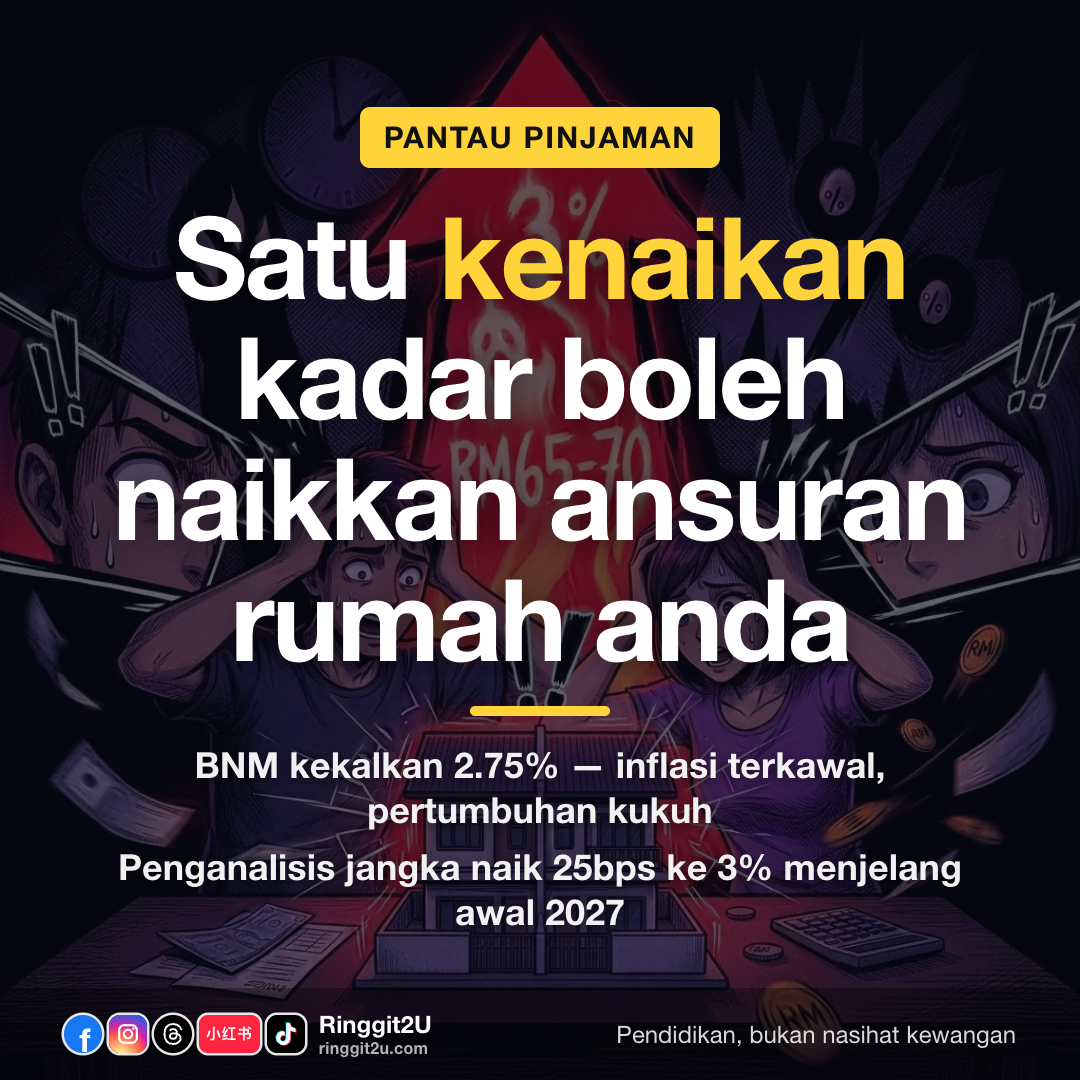
BNM kekalkan OPR pada 2.75% untuk mesyuarat kelapan berturut-turut, tapi penganalisis jangka kenaikan 25 mata asas ke 3% pada suku pertama 2027.
Apa yang berlaku1/6 BNM kekalkan OPR pada 2.75% untuk sokong pertumbuhan
Bank Negara Malaysia (BNM) kekalkan Kadar Dasar Semalaman (OPR) pada 2.75% pada mesyuarat MPC keenam dan terakhir 2026.
Menteri Kewangan II Datuk Seri Amir Hamzah Azizan kata inflasi masih terkawal dan pertumbuhan KDNK kukuh, beri ruang untuk perniagaan terus berkembang dengan keadaan pembiayaan yang stabil.
Angka sebenar2/6 Angka kadar penting yang perlu dipantau
2.75%Kadar OPR semasa3%Ramalan OPR (Suku 1 2027)8Mesyuarat berturut-turut tanpa perubahanOPR tidak berubah untuk lapan mesyuarat berturut-turut, dengan keputusan 3 September 2026 sebagai yang ketujuh dalam rentetan ini.
Penganalisis pasaran jangka kenaikan 25 mata asas ke 3% pada suku pertama 2027, didorong oleh pertumbuhan yang berdaya tahan dan unjuran inflasi yang tinggi.
Dari pihak AS, pegawai Fed Collins sokong kenaikan kadar secara berperingkat, merujuk data inflasi dan pekerjaan yang memerlukan dasar lebih ketat.
- 01/01
3% Ramalan OPR (Suku 1 2027) Angka kadar penting yang perlu dipantau Ramalan OPR (Suku 1 2027)
Cara ia berfungsi3/6 Bagaimana OPR mempengaruhi pinjaman perumahan anda
OPR ialah kadar dasar Bank Negara, bukan kadar faedah yang anda bayar secara langsung.
Bank tetapkan Kadar Asas (BR) atau Kadar Asas Terpiawai (SBR) berdasarkan OPR.
Kalau OPR naik, bank biasanya naikkan kadar asas mereka, yang meningkatkan kos faedah untuk pinjaman kadar terapung.
Kebanyakan pinjaman perumahan di Malaysia guna kadar terapung. Kebanyakan pinjaman sewa beli kereta guna kadar tetap dan tidak terjejas oleh perubahan OPR.
Kesan pada dompet anda4/6 Apa maksud kenaikan 25 mata asas untuk ansuran bulanan anda
Kenaikan OPR dari 2.75% ke 3% bermakna peningkatan 25 mata asas dalam kadar faedah untuk pinjaman kadar terapung.
Contoh: Untuk pinjaman perumahan RM500,000 dengan baki 30 tahun, kenaikan kadar 25 mata asas boleh naikkan ansuran bulanan anda sekitar RM65 hingga RM70.
Semak perjanjian pinjaman anda untuk lihat sama ada kadar anda terapung atau tetap. Hanya pinjaman kadar terapung akan terjejas dengan perubahan ini.
Kenapa ia penting5/6 Kenapa deposit tetap mungkin beri pulangan lebih
Bila OPR naik, bank biasanya naikkan kadar faedah deposit tetap (FD) untuk tarik dana.
Laporan NST nyatakan kenaikan OPR berpotensi boleh tingkatkan Margin Faedah Bersih (NIM) bank, dengan Public Bank dijangka untung paling banyak.
Kalau ada duit lebih, bandingkan kadar FD antara bank sebelum kunci deposit jangka panjang. Kadar mungkin naik kalau kenaikan berlaku awal 2027.
Perkara untuk dipantau6/6 Langkah seterusnya untuk peminjam
Semak penyata pinjaman perumahan anda untuk sahkan kadar faedah semasa dan sama ada ia terapung atau tetap.
Pantau pengumuman Jawatankuasa Dasar Monetari (MPC) BNM untuk mesyuarat pertama 2027.
Kalau anda ada pinjaman kadar terapung, sediakan bajet untuk kenaikan kecil ansuran bulanan bermula suku pertama 2027.
Soalan lazim
Kadar faedah pinjaman kereta saya naik tak kalau OPR naik?
Kebanyakan pinjaman sewa beli kereta di Malaysia guna kadar faedah tetap untuk keseluruhan tempoh. Jadi, kenaikan OPR biasanya tak ubah ansuran pinjaman kereta anda. Semak perjanjian pinjaman untuk pastikan.
Berapa lama sampai kadar pinjaman perumahan saya berubah selepas OPR naik?
Bank biasanya laraskan Kadar Asas (BR) atau Kadar Asas Terpiawai (SBR) tak lama selepas BNM umumkan perubahan OPR. Ansuran bulanan anda kemudian akan dikira semula dalam kitaran bayaran seterusnya.
Patut ke saya refinans pinjaman perumahan sekarang?
Refinans melibatkan yuran dan kos guaman. Ia hanya berbaloi kalau kadar faedah baharu jauh lebih rendah daripada kadar semasa anda. Rujuk penasihat kewangan berlesen atau bank anda untuk nasihat peribadi.