自愿公积金缴款突破RM18.27 billion,退休储蓄持续扩大
RM18.27 billion的自愿缴款数字,说明大马打工族对退休储蓄的意识确实在起来。
发生了什么1/6 自愿公积金缴款达RM18.27 billion
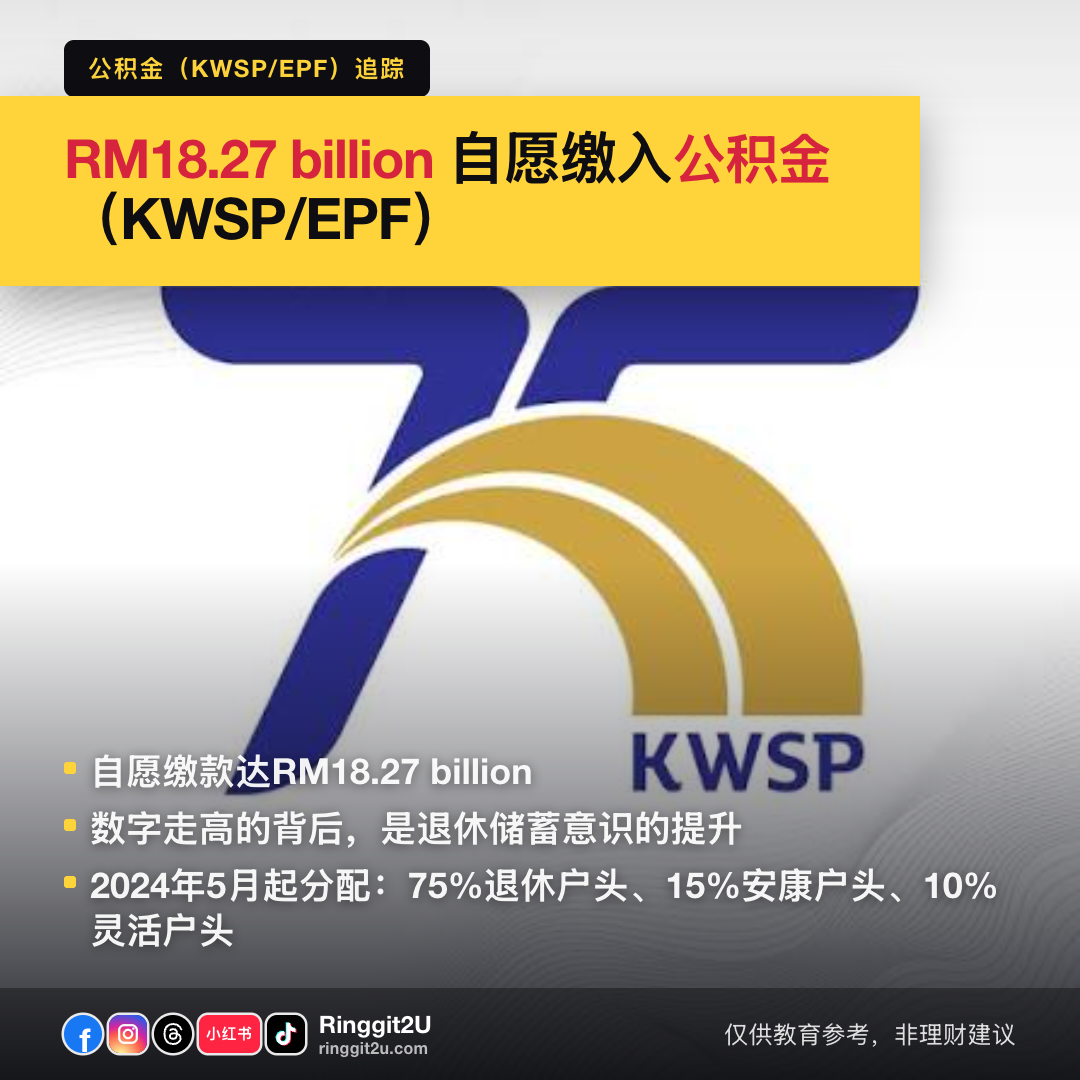
马来西亚宪报2026年11月16日报道,自愿公积金缴款冲上RM18.27 billion,并将这个数字归因于大马民众退休储蓄意识的提升。
自愿缴款是会员在法定雇主和雇员份额之外,自己决定往公积金户头多放的钱。这个数字说明,越来越多人不满足于法律规定的最低缴款,主动往退休储蓄里加码。
真实数字2/6 一个数字,说明一切
RM18.27 billion自愿公积金缴款总额RM18.27 billion是公积金局公布的自愿缴款总额,来源没有注明统计期间。作为参照,光雇员法定份额就是月薪的11%,雇主再加12%到13%。超出这个范围的,都算自愿。
图片: Photo: CC0 via Openverse 运作原理3/6 法定缴款 vs 自愿加码
每位雇员每月缴月薪的11% 进公积金。雇主在月薪RM5,000以下加13%,超过RM5,000加12%,这笔钱从雇主口袋出,不扣你的薪水。这就是法定缴款。
自愿缴款是在那11%之上再加的。会员每个月自己决定多放多少。2024年5月11日起,新缴款按75%进退休户头 (Akaun Persaraan)、15%进安康户头 (Akaun Sejahtera)、10%进灵活户头 (Akaun Fleksibel) 分配。
对你钱包的影响4/6 月薪RM4,000,你的公积金缴款长什么样
举例:一位单身雇员毛薪RM4,000,公积金扣RM440(11%)。雇主另加RM520,不从你薪水里扣。扣完公积金、社险 (SOCSO) RM19.75、就业保险 (EIS) RM7.90、预扣税 (PCB) 约RM15.84,到手薪水大约RM3,516。
举例:每月自愿加码RM200,这笔钱从到手薪水里出,进公积金户头。钱是你的,时间你定,但一旦你决定扣,那RM200当月就从你的预算里消失了。
为什么重要5/6 为什么往退休户头加码值得想清楚
退休户头 (Akaun Persaraan) 里的钱锁到退休才能动。自愿加码进去,是对未来自己的承诺,不是拿来应付假期或股市波动的备用金。
公积金是法定退休基金,不是拿来炒股的。75%的分配比例意味着,每一笔新缴款——不管是法定的还是自愿的——大头已经进了退休户头。自愿加码只是往那个75%的桶里再多倒一点。RM18.27 billion这个数字说明,越来越多会员开始把公积金当长期退休工具用,而不只是每月被扣掉、自己管不了的那笔钱。
值得知道6/6 自己的公积金数字去哪里查
打开公积金 i-Akaun app 或登录 kwsp.gov.my,就能看到当前余额、三个户头的分配比例,以及已经记录的自愿缴款。想设每月自动加码,app里点几下就能搞定。
常见问题
法定缴款和自愿缴款有什么区别?
法定缴款是法律规定的雇员11%和雇主12%到13%。自愿缴款是会员在法定数额之外,自己决定往公积金户头多放的钱。
自愿缴款可以提前领出来吗?
自愿缴款跟着它进的户头走同样的提款规则。退休户头 (Akaun Persaraan) 的钱锁到退休才能动。灵活户头 (Akaun Fleksibel) 随时可以提,但要保留最低余额。
多出来的钱,该加码公积金还是存定存?
看你的情况。公积金是法定退休基金,户头有锁定条件;定存灵活,但超过存款保险 (PIDM) 保障上限的部分没有保护。具体怎么安排,建议咨询公积金局或持牌理财顾问。