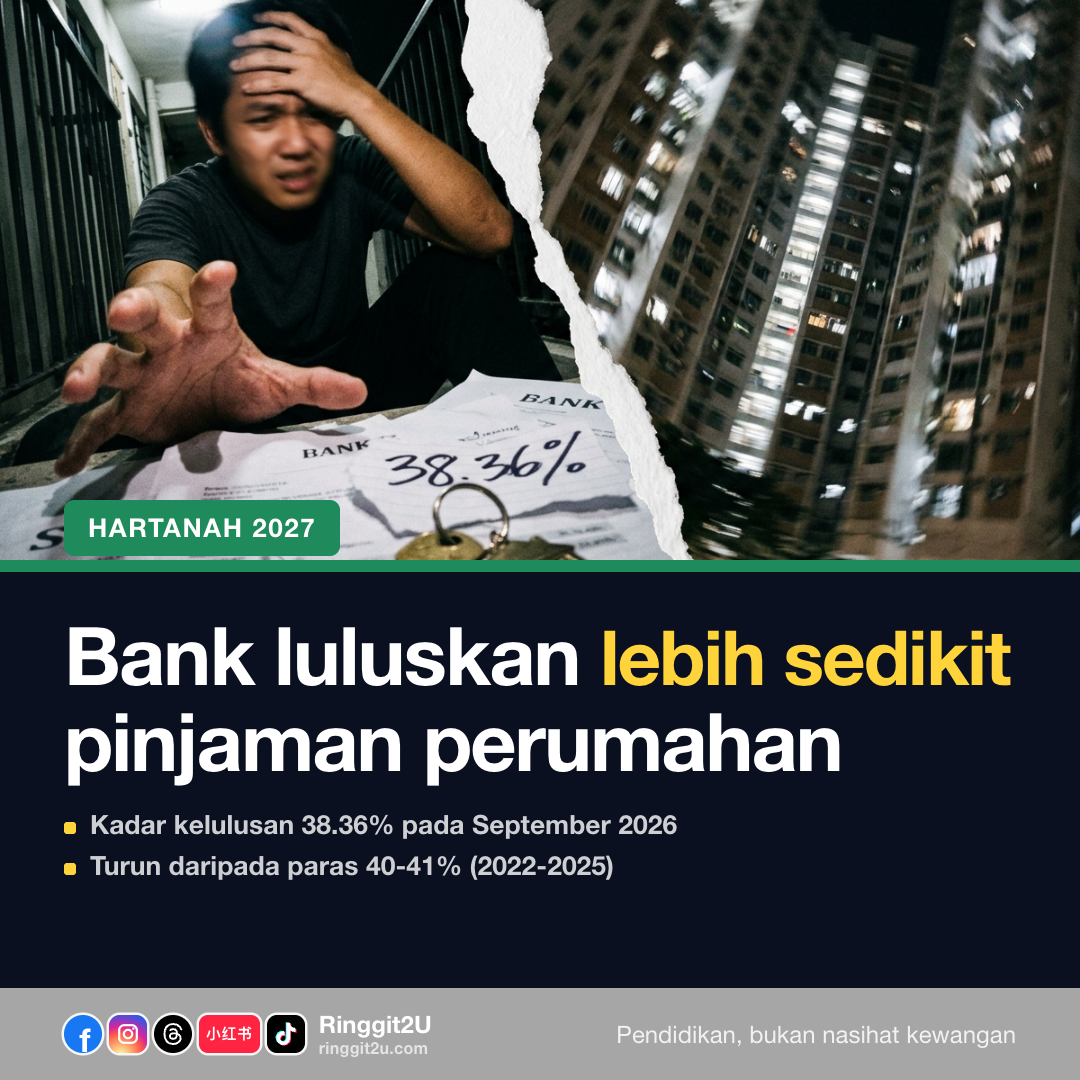
Kadar kelulusan pinjaman perumahan jatuh ke 38.36% apabila bank perketat semakan
JLL Malaysia kata bank makin selektif dalam permohonan pinjaman perumahan berikutan harga SPA yang digelembungkan, skim cash-out dan risiko pangsapuri servis, dengan kadar kelulusan pada 38.36%.
Apa yang berlaku1/6 Kadar kelulusan jatuh bawah paras 40% buat pertama kali sejak 2022
Kadar kelulusan pinjaman perumahan di Malaysia turun ke 38.36% pada September 2026, merosot daripada julat 40% hingga 41% yang dikekalkan bank antara 2022 dan 2025.
Pengarah Urusan JLL Malaysia Jamie Tan berkata penurunan ini berpunca daripada bank yang makin selektif terhadap dokumen pendapatan, harga Perjanjian Jual Beli (SPA) yang digelembungkan dan risiko kekosongan pangsapuri servis. Beliau bercakap pada taklimat pasaran hartanah JLL pada 10 November 2026.
JLL jangka angka kelulusan setahun penuh 2026 akan berada di bawah tahun-tahun sebelumnya apabila pemberi pinjaman memperketat kriteria penilaian kredit.
Angka sebenar2/6 Angka di sebalik pengetatan
38.36%Kadar kelulusan pinjaman perumahan, Sep 202640–41%Asas kelulusan, 2022–202562%Bahagian kediaman dalam pasaran hartanahSektor kediaman menyumbang kira-kira 62% daripada keseluruhan pasaran hartanah Malaysia. Jamie memberi amaran bahawa kegagalan mengawal pembinaan berlebihan dalam segmen ini boleh mencetuskan ketidakstabilan pasaran jangka panjang, kerana ketidakseimbangan bekalan dalam ekonomi lain sentiasa bermula daripada perumahan.
Bank Negara Malaysia telah mengekalkan OPR (Kadar Dasar Semalaman) pada 2.75% sejak mesyuarat 3 September 2026, keputusan ketujuh berturut-turut tanpa perubahan. Jamie menandakan risiko bahawa sebarang kenaikan OPR pada masa hadapan boleh merendahkan lagi permintaan perumahan, kerana kebanyakan pembeli bergantung pada pinjaman perumahan kadar terapung.
Negeri Prestasi S2 2026 Kuala Lumpur Urus niaga naik ~7% berbanding S1; nilai hampir rata Pulau Pinang Jumlah dan nilai terendah dalam 5 tahun Selangor Pulih daripada kemerosotan S1; S2 paling lemah dalam 4 tahun 
Cara ia berfungsi3/6 Bagaimana urus niaga cash-out berfungsi dan mengapa bank menandakannya
Susunan cash-out menetapkan harga SPA melebihi nilai pasaran hartanah yang dinilai supaya pembeli boleh menarik pinjaman lebih besar dan menerima perbezaan itu sebagai wang tunai.
Pengarah Eksekutif dan Ketua Penilaian Runcit JLL Malaysia Jeannie Tan berkata penilai panel yang dilantik bank aktif menandakan percanggahan harga ini. Penilai menilai hartanah pada paras yang jauh lebih rendah dan lebih realistik berbanding harga SPA yang digelembungkan.
Jeannie menyatakan bahawa individu tanpa slip gaji kadangkala menggembungkan harga pembelian untuk mendapatkan pembiayaan lebih tinggi. Beliau menegaskan bahawa wang tunai tambahan tidak membebaskan pembeli daripada tanggungjawab membayar balik pinjaman.
Kenapa ia penting4/6 Pangsapuri servis di KL mencetuskan amaran merah untuk pemberi pinjaman
Jeannie merujuk kepada pangsapuri servis berketumpatan tinggi di Pusat Bandaraya Kuala Lumpur, di mana banyak pembangunan dibina terutamanya untuk pembeli asing. Apabila unit berpremium tinggi menyasarkan pembeli asing, kadar kekosongan yang tinggi sering menyusul.
Apabila penghunian menurun, pemilik kerap beralih kepada sewaan jangka pendek seperti Airbnb, yang masih sebahagian besarnya tidak dikawal di beberapa bahagian KL. Bank menganggap kebergantungan tinggi pada sewaan jangka pendek sebagai tanda penyewaan jangka panjang yang lemah dan penghunian yang tidak stabil.
Jamie berkata kegagalan mengawal pembinaan berlebihan dalam segmen kediaman boleh mencetuskan ketidakstabilan pasaran jangka panjang, merujuk kepada ekonomi lain di mana ketidakseimbangan bekalan bermula daripada perumahan.
Kadar kelulusan pinjaman perumahan, Sep 2026 38.36% 01/02Angka di sebalik pengetatan Kadar kelulusan pinjaman perumahan, Sep 2026
Kesan pada dompet anda5/6 Pekerja sendiri dan pekerja gig hadapi tekanan paling berat
Jamie berkata individu bekerja sendiri dan pekerja ekonomi gig, walaupun yang berpendapatan tinggi, sukar mendapatkan pembiayaan konvensional kerana mereka tidak dapat menghasilkan slip gaji atau bukti gaji tetap.
Beliau merujuk kepada skim kerajaan seperti Skim Jaminan Kredit Perumahan (SJKP) sebagai alternatif berpotensi bagi mereka yang sukar mendapatkan pinjaman perumahan konvensional. Semak saluran rasmi untuk kelayakan dan langkah permohonan terkini.
Data peringkat negeri juga menunjukkan perubahan: di KL, jumlah urus niaga naik kira-kira 7% daripada S1 ke S2 2026 manakala nilai urus niaga hampir rata, menunjukkan permintaan beralih ke arah hartanah lebih mampu milik.
Perkara untuk dipantau6/6 Apa yang perlu dipantau menjelang 2027
JLL jangka pasaran kediaman akan hadapi tekanan lebih besar pada 2027 apabila kadar kelulusan kekal rendah dan ketidakseimbangan bekalan bertambah di kawasan tertentu.
Pembangun kecil dan sederhana telah menangguhkan atau menunda pelancaran projek sambil menilai keadaan pasaran menjelang 2027, kata Jamie.
OPR kekal pada 2.75% selepas tujuh keputusan Bank Negara berturut-turut tanpa perubahan. Sebarang perubahan akan menjejaskan pinjaman perumahan kadar terapung melalui kadar asas bank; pinjaman kadar tetap tidak terjejas.
- 02/02
40–41% Asas kelulusan, 2022–2025 Angka di sebalik pengetatan Asas kelulusan, 2022–2025
Soalan lazim
Apa itu susunan cash-out dalam pembelian hartanah?
Pembeli dan penjual bersetuju pada harga SPA yang lebih tinggi daripada nilai pasaran sebenar hartanah. Bank memberi pinjaman berdasarkan harga yang digelembungkan, dan pembeli menerima perbezaan itu sebagai wang tunai. JLL kata penilai panel kini menandakan percanggahan ini, dan bank menjadi sangat berhati-hati apabila berurusan dengan pembeli cash-out.
Bolehkah individu bekerja sendiri masih mendapat pinjaman perumahan di Malaysia?
Ia lebih sukar kerana pemberi pinjaman konvensional biasanya memerlukan slip gaji atau bukti pendapatan bulanan tetap. JLL menyerlahkan ini sebagai cabaran berterusan. Pilihan disokong kerajaan seperti SJKP mungkin membantu, tetapi kelayakan dan terma perlu disemak melalui saluran rasmi.
Adakah OPR akan menjejaskan ansuran pinjaman perumahan saya?
OPR kini pada 2.75%, tidak berubah sejak mesyuarat Bank Negara 3 September 2026. Sebarang perubahan pada masa hadapan akan menjejaskan pinjaman perumahan kadar terapung melalui kadar asas bank. Pinjaman kadar tetap, seperti kebanyakan perjanjian beli sewa kereta, tidak terjejas.
Sumber: LHDNThe Edge MalaysiaThe Star