房贷获批率跌至38.36%,银行收紧审核
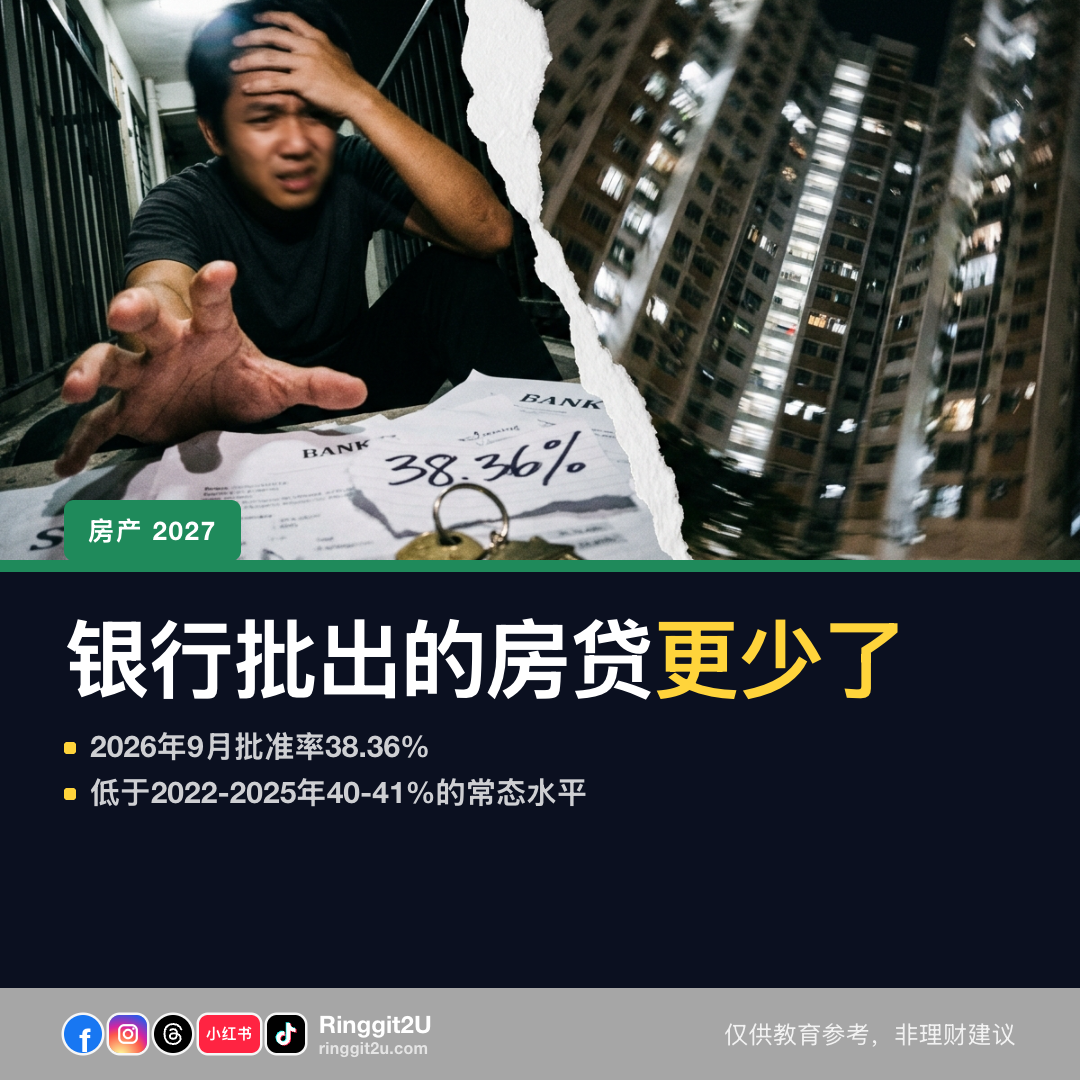
JLL Malaysia表示,银行对房贷申请越来越挑剔,主要盯住虚高SPA价格、套现安排和服务式公寓风险,获批率已降至38.36%。
发生了什么1/6 获批率跌破40%,2022年以来首次
大马房贷获批率在2026年9月跌至38.36%,低于银行在2022至2025年间维持的40%至41%区间。
JLL Malaysia董事总经理Jamie Tan指出,获批率下滑是因为银行对收入文件、虚高买卖合约(SPA)价格及服务式公寓空置风险审核更严。他在2026年11月10日的JLL房产市场简报会上发言。
JLL预计,随着贷款机构收紧审批标准,2026年全年获批率将低于往年。
真实数字2/6 收紧背后的数据
38.36%房贷获批率,2026年9月40–41%获批率基准线,2022至2025年62%住宅占房地产市场比重住宅板块约占大马整体房地产市场的62%。Jamie警告,若无法控制住宅过度建设,可能引发长期市场动荡,因为其他经济体的供需失衡都是从住宅开始的。
国家银行自2026年9月3日会议以来,已连续第七次维持隔夜政策利率(OPR)在2.75%不变。Jamie提醒,未来若OPR上调,将进一步打压住房需求,因为大多数买家依赖浮动利率房贷。
州属 2026年第二季表现 吉隆坡 交易量较第一季涨约7%;交易额几乎持平 槟城 交易量和交易额均为5年最低 雪兰莪 较第一季回升;但仍是4年来最弱第二季 
运作原理3/6 套现交易怎么运作,银行为何盯上它
套现安排把买卖合约(SPA)价格定得高于房产评估市值,让买家拿到更大贷款额度,差额以现金入袋。
JLL Malaysia执行董事兼零售估值主管Jeannie Tan表示,银行委派的评估师正积极标记这些价格偏差。评估师给出的估值远低于虚高的SPA价格,更接近真实水平。
Jeannie指出,没有薪水单的人有时会抬高购买价格以获取更多贷款。她强调,多拿到的现金不会免除买家的还款义务。
为什么重要4/6 吉隆坡服务式公寓让贷款机构亮红灯
Jeannie点名吉隆坡城中城的高密度服务式公寓,许多项目当初主要面向外国买家兴建。当高价单位主要瞄准外国买家时,高空置率往往随之而来。
入住率下滑后,业主常转向Airbnb等短租,而吉隆坡部分地区的短租目前仍缺乏监管。银行把过度依赖短租视为长期租约和稳定入住率疲弱的信号。
Jamie表示,若无法控制住宅板块的过度建设,可能引发长期市场动荡,他援引其他经济体供需失衡从住宅领域开始的先例。
房贷获批率,2026年9月 38.36% 01/02收紧背后的数据 房贷获批率,2026年9月
对你钱包的影响5/6 自雇者和零工经济从业者最难拿到贷款
Jamie指出,自雇者和零工经济从业者即使收入不低,也很难拿到传统贷款,因为他们无法提供薪水单或固定薪资证明。
他提到政府支持的住房贷款担保计划(SJKP)可作为替代方案,适合难以获得传统房贷的人。请通过官方渠道确认最新资格条件和申请步骤。
州属数据也透露一个变化:吉隆坡2026年第二季交易量较第一季涨约7%,但交易额几乎持平,说明需求正转向更平价的房产。
需要留意6/6 2027年值得关注的动向
JLL预计住宅市场在2027年面临更大压力,获批率持续低迷,部分地区的供需失衡还在累积。
Jamie说,中小型发展商已经暂停或推迟项目推出,正在评估2027年之前的市场状况。
国家银行连续七次维持OPR在2.75%不变。未来若有任何调整,会通过银行基本利率传导至浮动利率房贷;固定利率贷款不受影响。
- 02/02
40–41% 获批率基准线,2022至2025年 收紧背后的数据 获批率基准线,2022至2025年
常见问题
房产购买中的套现安排是什么?
买卖双方把SPA价格定得高于房产真实市值,银行按虚高价格放贷,买家把差额以现金拿走。JLL表示,评估师现在会主动标记这类价格偏差,银行对套现买家也变得非常谨慎。
自雇者在大马还能拿到房贷吗?
难度更大,因为传统贷款机构通常要求薪水单或固定月收入证明。JLL指出这是长期存在的难题。政府支持的SJKP等计划可能有帮助,但资格和条款请通过官方渠道确认。
OPR会影响我的房贷月供吗?
OPR目前为2.75%,自2026年9月3日国家银行会议以来未变。未来若有调整,会通过银行基本利率影响浮动利率房贷。固定利率贷款,例如大多数汽车分期付款,不受影响。