2025年医疗保险涨9.1%,涨幅是看诊费的15倍
2025年健康保险涨价速度是看诊费的15倍,24%的持卡人已经转保或退保。
发生了什么1/5 统计局:2025年健康保险价格暴涨9.1%,看诊费几乎没动
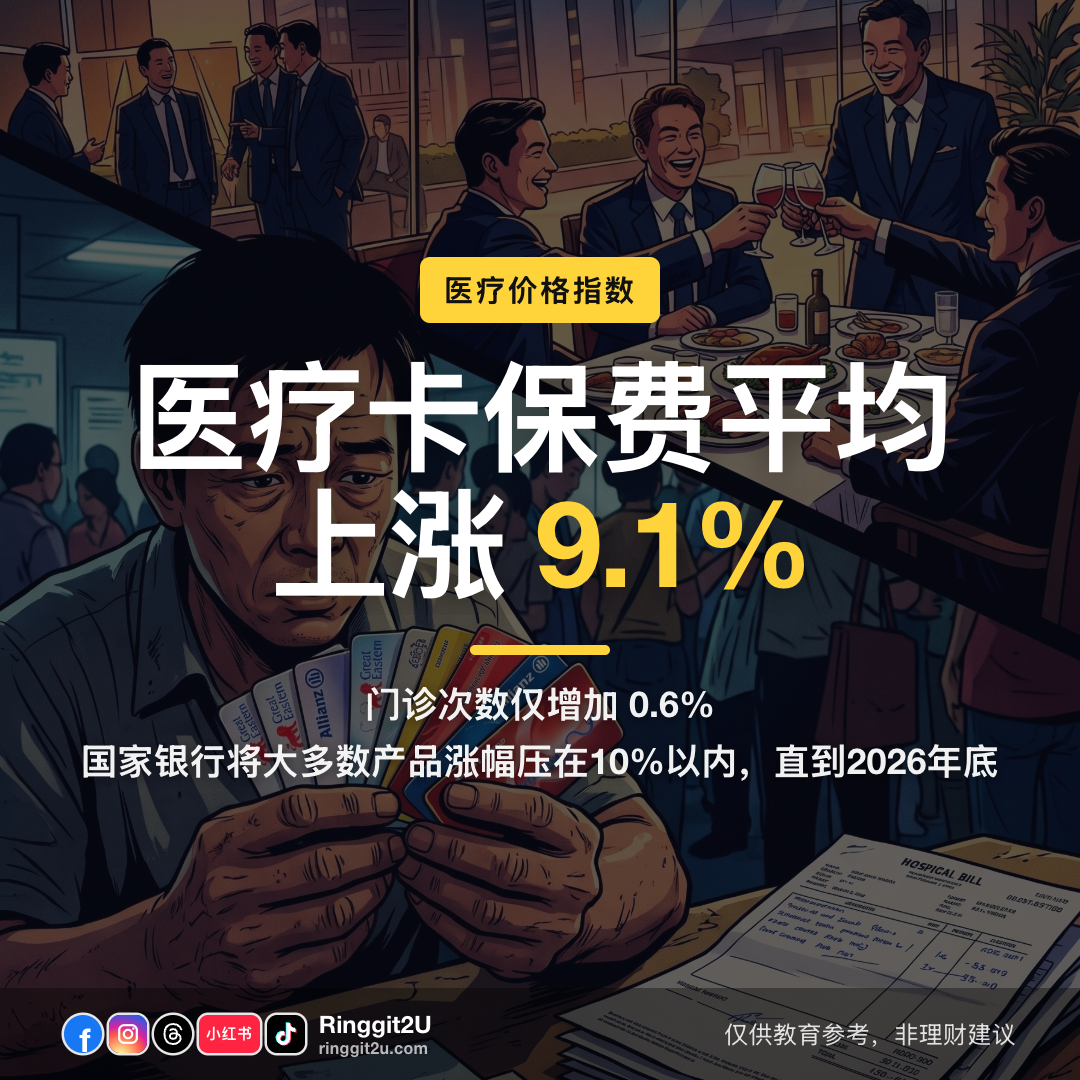
马来西亚统计局于2026年11月10日发布了《2025年度健康价格指数》。2025年健康保险价格涨了9.1%,而2024年这个数字纹丝不动。
看诊费只贵了0.6%。也就是说,保险保费的涨幅是实际看诊费用的15倍。整个医疗领域价格涨了3.0%,比2024年的1.3%翻了一倍多。
真实数字2/5 保险涨了9.1%,所有治疗类别涨幅都在5%以下
9.1%健康保险涨价,2025年0.6%看诊费涨价,2025年3.0%所有医疗价格,2025年药物是涨幅最高的治疗类别,4.5%,也只有保险涨幅的一半。看牙和住院各自涨幅不超过1.5%。
平均来说,2024年每月RM100的医疗保障,2025年变成RM109.10。你自己的涨幅可能更高或更低,取决于你的计划和年龄。
类别 2025年价格变动 健康保险 9.1% 药物 4.5% 看牙 ≤1.5% 住院 ≤1.5% 看诊 0.6% - 01/03
9.1% 健康保险涨价,2025年 保险涨了9.1%,所有治疗类别涨幅都在5%以下 健康保险涨价,2025年
对你钱包的影响3/5 四分之一持卡人已经转保、减额或退保
RinggitPlus《2026年大马金融素养调查》访问了1,096位同时持有寿险或takaful及个人医疗卡的人。24%在过去12个月因为费用上涨而转保、减额或退保。另外58%维持原有计划。
如果你根本没有医疗卡,你不是一个人:受访的36%表示完全没有。还有20%只靠公司的医疗卡,而那张卡通常在你离职当天就失效。
举例:2024年月费RM100的计划,2025年月费约RM109。一年下来,同样的保障多付了大约RM109。
为什么重要4/5 国家银行的10%保费涨幅上限,护你到下一次续保
自2024年12月起,国家银行要求保险公司对大多数保单持有人将年度保费涨幅控制在10%以内。这个上限目前仍然有效,执行到2026年12月31日。 如果你的下一次续保在这个日期之前,按规则涨幅不能超过10%。
2026年之后,年度涨幅不再受10%上限约束。统计局的数据正好说明了这个上限要解决的问题:保险价格2024年纹丝不动,2025年突然跳涨9.1%——这是上限生效后的第一个完整年度。上限一撤,保险公司又能自己定节奏了。
- 02/03
0.6% 看诊费涨价,2025年 保险涨了9.1%,所有治疗类别涨幅都在5%以下 看诊费涨价,2025年
一步步怎么做5/5 今天翻开你的续保通知,逐一看看这些选项
续保通知上的数字变高,不一定意味着要退保。在签字或取消之前,先把这些选项过一遍。
如果你只靠公司的医疗卡,现在就开始比较个人计划,别等到离职那天才发现自己裸奔。如果你完全没有医疗卡,政府支持的MediAsas计划将于2027年1月向公众开放,参考月费RM60到RM550。55岁以下的公积金会员可以用安康户头(Akaun Sejahtera)的储蓄来缴MediAsas保费,该户头每月存入新供款的15%。
- 拿出你最新的续保通知,把新保费和2024年付的金额对比一下。如果涨幅接近10%,说明你已经顶到国家银行的上限天花板,而这条规则2026年12月31日就到期了。
- 打电话给你的保险公司或代理,要求换一个同网络医院的较低级别计划。你可能可以用更低的保额继续享有保障。
- 问问自付额(deductible)计划。每次住院你先自己付一部分,剩下的由保险公司赔到你保额的上限。代价是月保费更低。
- 如果你没有个人医疗卡,现在就开始比较计划,包括自付额选项,别等到2026年底国家银行上限到期后才发现自己没保障。可以上国家银行网站查比较工具,或向保险公司索取可投保的计划清单。
- 03/03
保险涨了9.1%,所有治疗类别涨幅都在5%以下 月结单 健康保险 9.1% 药物 4.5% 看牙 ≤1.5% 住院 ≤1.5% 看诊 0.6%
常见问题
2026年之后,我的医疗卡保费会涨超过10%吗?
国家银行那条将年度涨幅限制在10%以内的规则执行到2026年12月31日。之后保险公司可以自行决定涨幅,不再受上限约束。统计局的数据记录的是2025年已经发生的事,不能用来预测明年。
我可以用公积金储蓄来缴MediAsas保费吗?
可以,前提是你未满55岁。MediAsas保费可以从安康户头(Akaun Sejahtera)的储蓄中扣除,该户头每月存入新供款的15%。计划将于2027年1月向公众开放,参考月费RM60到RM550。
我只有一张公司的医疗卡,辞职了怎么办?
公司医疗卡通常在你离职当天就失效。RinggitPlus 2026年调查发现,20%的受访者只靠公司医疗卡。在最后一个工作日之前就开始比较个人计划,别让自己出现保障空窗期。